Amendement de Mme Pirès Beaune (SOC) · projet de loi de finances pour 2025
L'amendement n° 2010 de Mme Pirès Beaune après l'article 13 du projet de loi de finances pour 2025
Le 6 novembre 2024, l'Assemblée nationale a rejeté l'amendement n° 2010 de Mme Pirès Beaune après l'article 13 du projet de loi de finances pour 2025 (première lecture) par 102 voix pour, 166 contre et 0 abstentions (268 votants sur 577). Ont voté pour, en majorité : LFI (39/71), GDR (3/17), ECO (21/38), SOC (33/66), LIOT (4/23), NI (1/8). Contre : DEM (13/36), EPR (25/94), HOR (19/34), DR (14/47), UDR (5/16), RN (87/125).
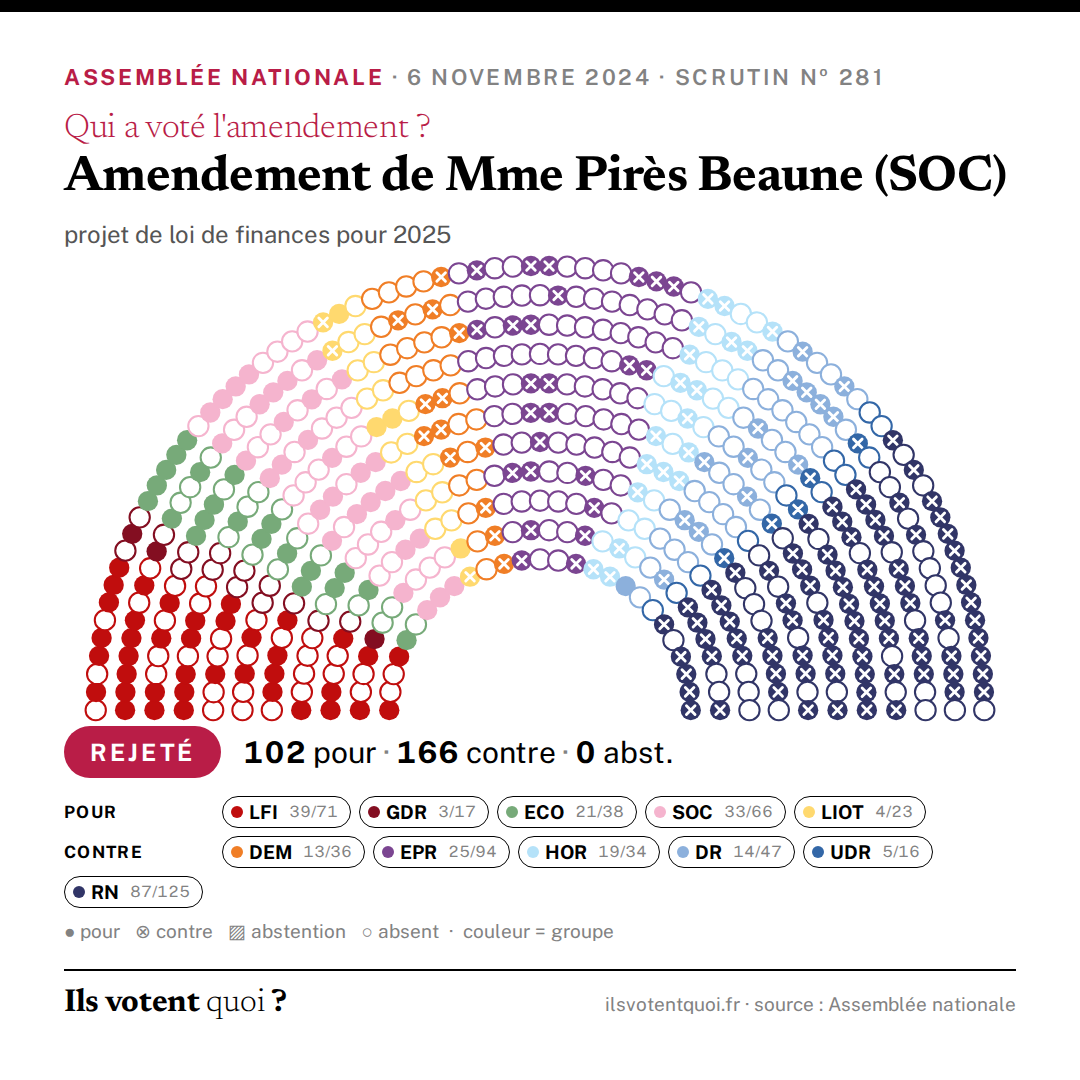
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Cet amendement vise à supprimer le taux de 5 % du CIR et d’abaisser le plafond de dépenses de R&D de 100 millions d’euros à 20 millions d’euros avec un taux à 30 % inchangé. Un plafond de 100 millions d’euros serait toutefois conservé au niveau du groupe d’entreprises (amendement alternatif à l’amendement n° I-CF1521). La rapporteure spéciale de la mission Remboursements et dégrèvements fait sienne les propositions du Conseil des prélèvements obligatoires dans son rapport de 2022 sur la fiscalité de l’innovation. Cette dépense fiscale, dont le montant devrait atteindre 7,75 milliards d’euros en 2025, est la plus coûteuse pour les finances publiques. Malgré ce dynamisme considérable, les effets du CIR sur la recherche privée sont mitigés, comme l’ont récemment montré une évaluation de France Stratégie de juin 2021, le rapport du CPO précité ainsi qu’un rapport de la mission d’information du Sénat sur l’excellence de la recherche et de l’innovation (juin 2022). Afin de recentrer ce crédit d’impôt sur les PME, c’est-à-dire sur les entreprises en ayant le plus besoin et qui ont la propension la plus grande à réaliser des innovations de rupture, et d’éviter des effets d’aubaine chez les grandes entreprises, il est donc proposé d’instaurer un plafond de 20 millions d’euros de R&D pour un taux unique de 30 %. D’après la DGFiP, cette réforme diminuerait le coût du CIR de 1,6 milliard d’euros. Contrairement à l’amendement n° I-CF1521, il est toutefois proposé d’instaurer un plafond de 100 millions d’euros au niveau du groupe d’entreprises avec atténuer les tentatives d’optimisation fiscale. »
Exposé sommaire déposé par Mme Pirès Beaune (SOC). C'est son argument, cité tel quel.
Texte de l'amendement
I. – À la fin de la deuxième phrase du premier alinéa du I de l’article 244 quater B du code général des impôts, les mots : « 100 millions d’euros et de 5 % pour la fraction des dépenses de recherche supérieure à ce montant » sont remplacés par les mots : « 20 millions d’euros dans la limite de 100 millions d’euros par groupe de sociétés au sens des articles 223 A et 223 A bis ». II. – Les dispositions du I s’appliquent aux dépenses exposées à compter du 1 er janvier 2025.
Le vote de chaque député
Chargement du tableau nominatif…