Amendement de M. Mattei (DEM) · projet de loi de finances pour 2026
L'amendement n° 3363 de M. Mattei à l'article 3 du projet de loi de finances pour 2026
Le 31 octobre 2025, l'Assemblée nationale a rejeté l'amendement n° 3363 de M. Mattei à l'article 3 du projet de loi de finances pour 2026 (première lecture) par 101 voix pour, 255 contre et 2 abstentions (358 votants sur 577). Ont voté pour, en majorité : LIOT (8/22), DEM (15/36), EPR (52/92), HOR (21/34), NI (4/9). Contre : LFI (51/71), GDR (7/17), ECO (31/38), SOC (57/69), DR (22/50), UDR (6/16), RN (80/123).
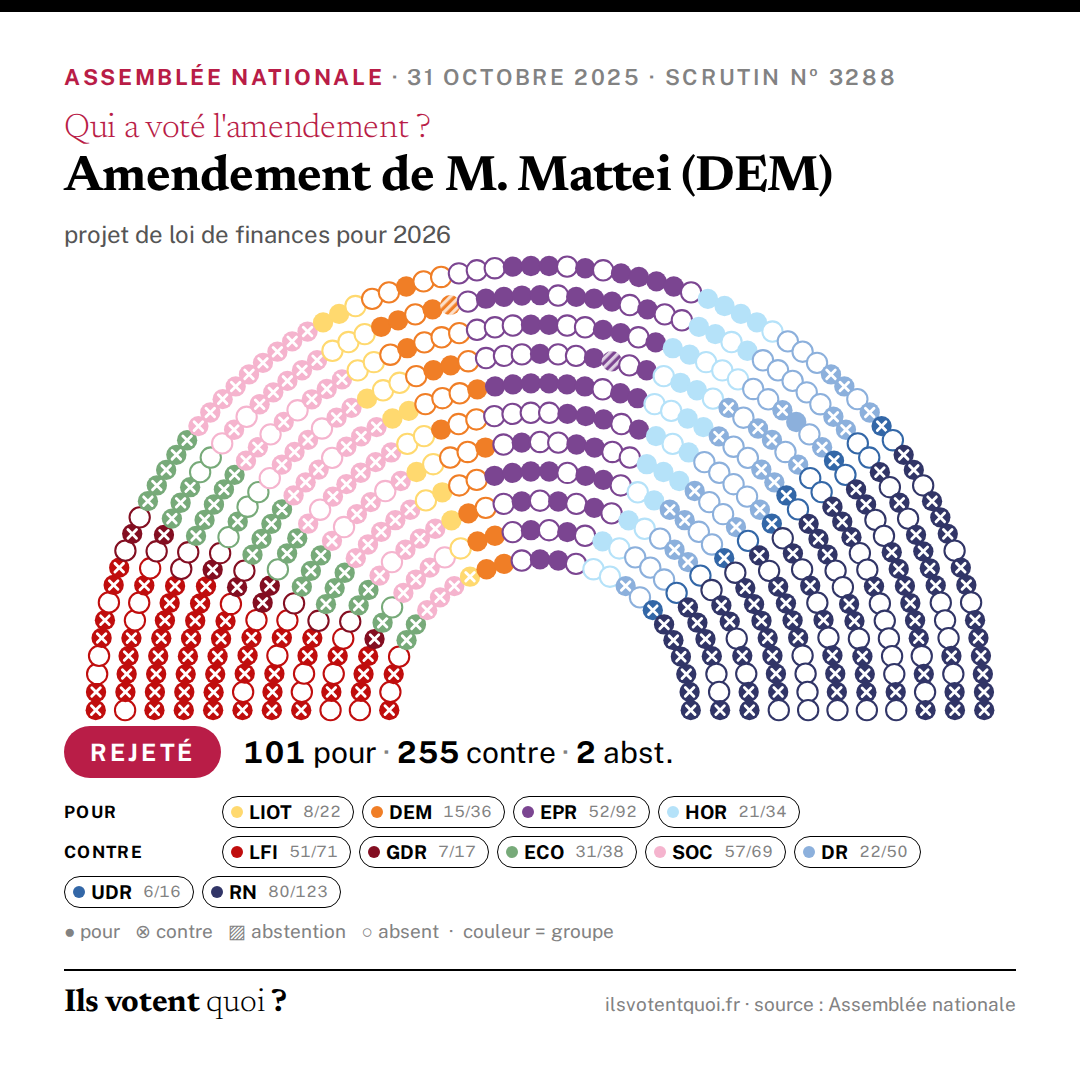
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« L’article 3 prévoit l’instauration d’une taxe sur le patrimoine financier des holdings patrimoniales. Les holdings patrimoniales seraient définies au regard de critères cumulatifs, dont un critère de détention de la société, selon lequel au moins une personne physique et son cercle familial proche doivent détenir une fraction des droits de vote ou des droits financiers égale ou supérieure à 33,33 %, ou une personne physique doit exercer en fait le pouvoir de décision dans la société. Ce critère de détention correspond à une minorité de blocage, laquelle traduit certes une influence relative sur la politique de distribution de la société mais ne garantit pas que l’associé maîtrise totalement cette politique de distribution. Or, il est fondamental de calibrer la taxe pour qu’elle cible les sociétés dont un associé personne physique maîtrise véritablement la politique de distribution, car cette taxe vise les holdings patrimoniales utilisées pour contourner l’impôt par la thésaurisation de revenus non distribués dans ces sociétés. Le présent amendement a donc pour objet de faire évoluer le critère de détention vers un critère de contrôle, en prévoyant de qualifier une société de holding patrimoniale uniquement si aucun autre associé ne détient, directement ou indirectement, une fraction des droits de vote ou des droits financiers supérieure à celle de la personne physique qui détient au moins 33,33 % de ces droits. »
Exposé sommaire déposé par M. Mattei (DEM). C'est son argument, cité tel quel.
Texte de l'amendement
I. – À l’alinéa 8, après le mot : « détient », insérer les mots : « , directement ou indirectement, ». II. – En conséquence, au même alinéa 8, substituer aux mots : « dans les conditions prévues au 1 du B du présent I » les mots : « sans qu’aucun autre associé ne détienne une fraction supérieure à la sienne ».
Le vote de chaque député
Chargement du tableau nominatif…