Amendement de M. Midy (EPR) · projet de loi de financement de la sécurité sociale pour 2026
L'amendement n° 2289 de M. Midy après l'article 8 du projet de loi de financement de la sécurité sociale pour 2026
Le 6 novembre 2025, l'Assemblée nationale a adopté l'amendement n° 2289 de M. Midy après l'article 8 du projet de loi de financement de la sécurité sociale pour 2026 (première lecture) par 79 voix pour, 71 contre et 70 abstentions (220 votants sur 577). Ont voté pour, en majorité : LIOT (5/22), DEM (11/36), EPR (35/92), HOR (9/34), DR (15/49), NI (4/9). Contre : LFI (23/71), GDR (1/17), ECO (11/38), SOC (35/69). Abstention : UDR (7/16), RN (63/123).
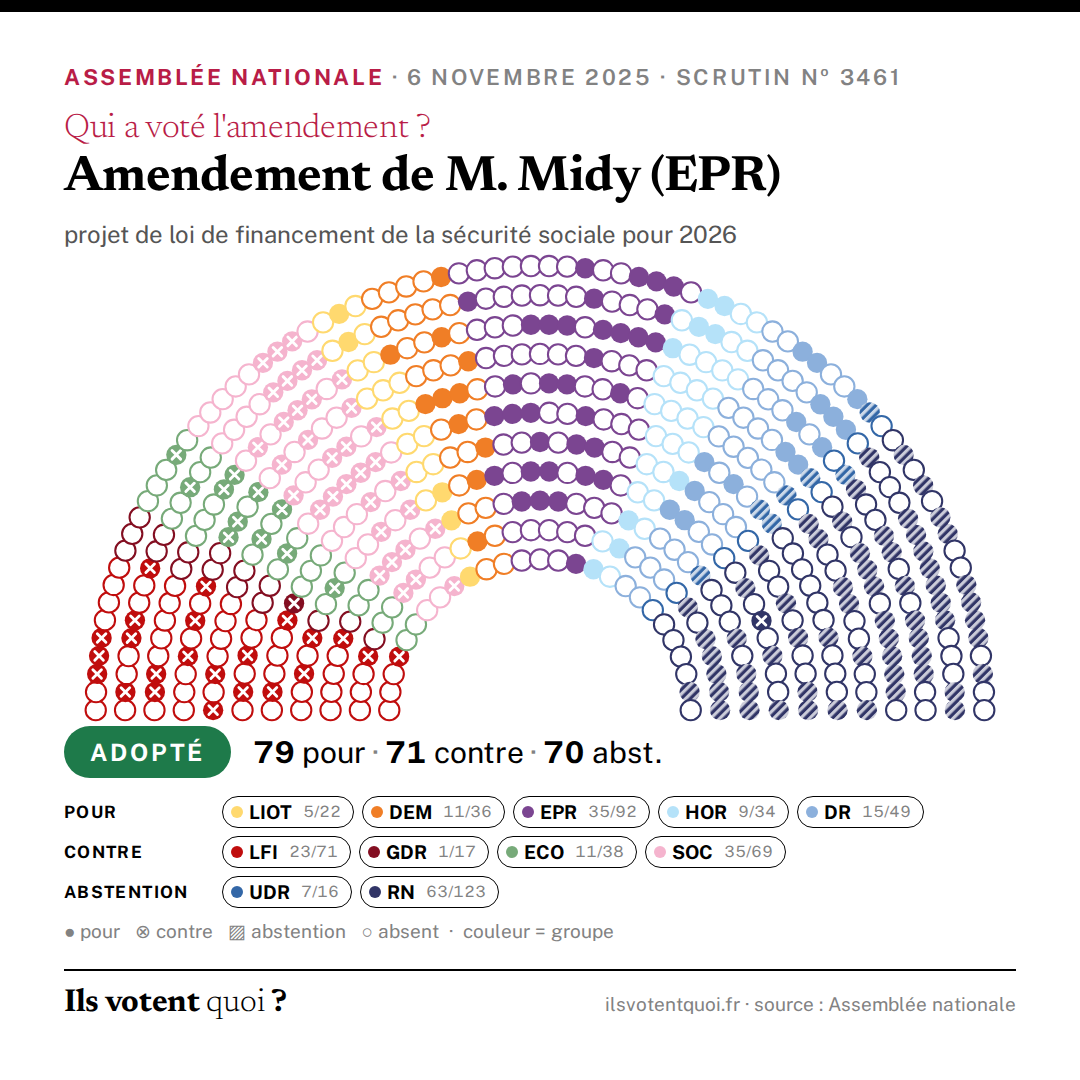
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Créé par la loi de finances pour 2025, le régime social applicable aux gains réalisés par les salariés ou dirigeants sur les instruments d’intéressement dont ils bénéficient dans le cadre de « management packages » a été instauré pour une durée de trois ans, en raison des dispositions organiques relatives au domaine exclusif des lois de financement de la sécurité sociale. Le présent amendement pérennise ce régime social en application du 2° de l’article LO 111-3-16 du code de la sécurité sociale. Pour conforter l’identité de champ entre les régimes fiscal et social applicables au gains issus de « management packages », il clarifie le champ de ce régime social en recentrant : - les exonérations de cotisations sociales et de contribution sociale généralisée sur les gains de « management packages » effectivement éligibles au régime spécifique d’imposition prévu à l’article 163 bis H du CGI ; - l’application de la contribution salariale spécifique de 10 % sur les gains de « management packages » effectivement éligibles au régime spécifique d’imposition prévu à l’article 163 bis H du CGI, pour leur part imposée selon le régime des traitements et salaires. »
Exposé sommaire déposé par M. Midy (EPR). C'est son argument, cité tel quel.
Texte de l'amendement
I. – Le code de la sécurité sociale est ainsi modifié : 1° Le a bis du 3° du III de l’article L. 136‑1‑1 est ainsi rédigé : « a bis ) Le gain net mentionné au premier alinéa du II de l’article 163 bis H du code général des impôts ainsi que la fraction de ce gain qui excède la limite déterminée dans les conditions définies au même alinéa ; » ; 2° A la fin du premier alinéa de l’article L. 137‑42, les mots : « des avantages mentionnés au a bis du 3° du III de l’article L. 136‑1-1 qui sont imposés à l’impôt sur le revenu suivant les règles de droit commun des traitements et salaires. » sont remplacés par les mots : « de la fraction du gain net mentionné au premier alinéa du II de l’article 163 bis H du code général des impôts qui excède la limite déterminée dans les conditions définies au même alinéa. » II. – A la fin du C du IV de l’article 93 de la loi n° 2025‑127 du 14 février 2025 de finances pour 2025, les mots : « entre le lendemain de la promulgation de la présente loi et le 31 décembre 2027 » sont remplacés par les mots : « à compter du lendemain de la promulgation de la présente loi. » III. – Le I s’applique aux dispositions, cessions, conversions ou mises en location réalisé
Le vote de chaque député
Chargement du tableau nominatif…