Amendement de M. Proença (SOC) · projet de loi de finances pour 2026
L'amendement n° 634 de M. Proença et l'amendement identique suivant après l'article 9 du projet de loi de finances pour 2026
Le 13 novembre 2025, l'Assemblée nationale a adopté l'amendement n° 634 de M. Proença et l'amendement identique suivant après l'article 9 du projet de loi de finances pour 2026 (première lecture) par 96 voix pour, 50 contre et 82 abstentions (228 votants sur 577). Ont voté pour, en majorité : LFI (37/71), GDR (1/17), ECO (19/38), SOC (30/69). Contre : LIOT (3/22), DEM (9/36), EPR (18/91), HOR (8/34), DR (12/49). Abstention : UDR (7/16), RN (65/123), NI (2/9).
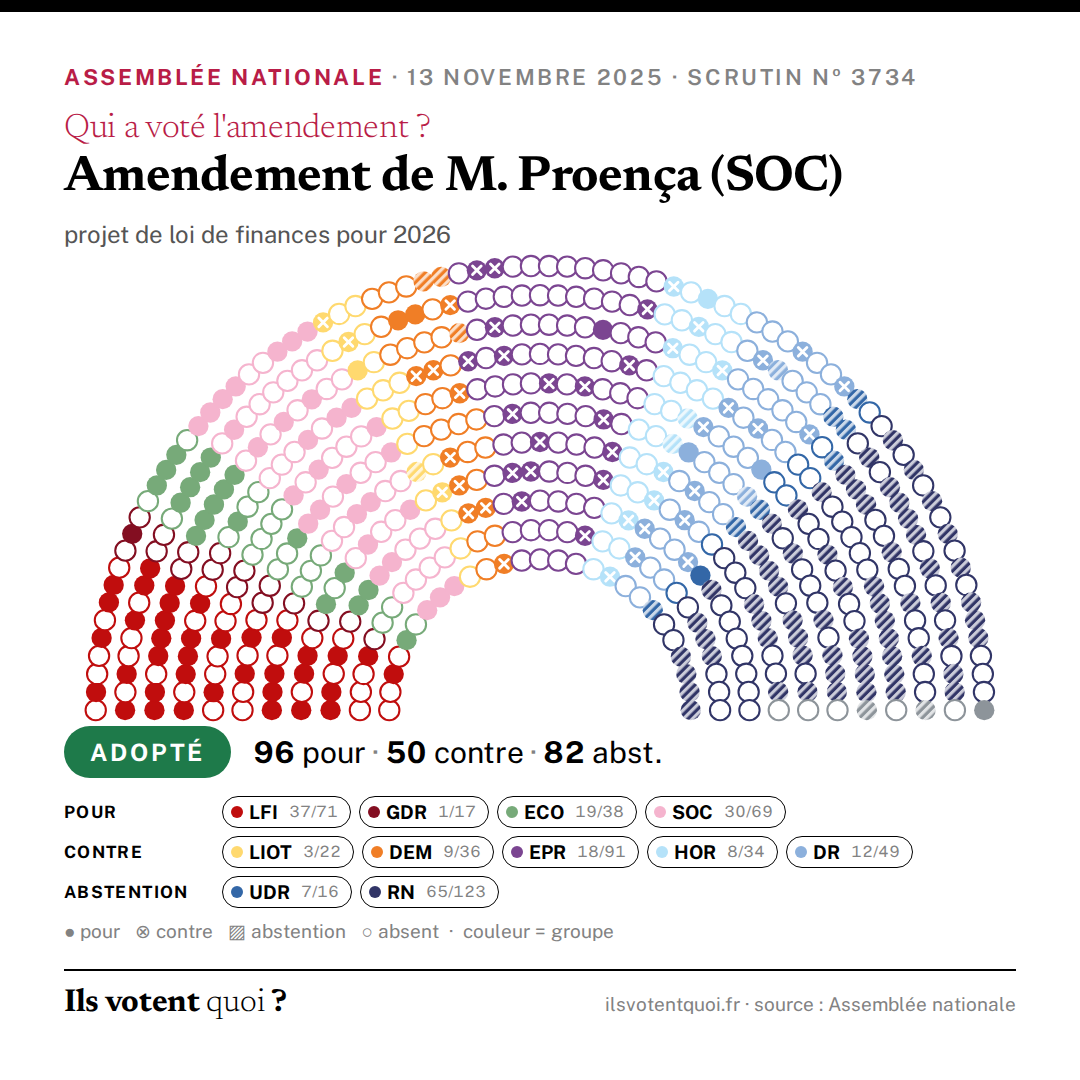
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Cet amendement des députés Socialistes et apparentés, adopté par la Commission des finances, propose de transformer la réduction d’impôt pour utilisation du véhicule personnel par les bénévoles associatifs en un crédit d’impôt. Par leur engagement les bénévoles engagés dans des associations jouent un rôle fondamental dans notre pays en portant des projets au service de la justice sociale, de la solidarité́, de la protection des plus fragiles, ou en contribuant à la vie culturelle, civique et sportive dans les territoires. Dans le cadre de leurs missions, les bénévoles peuvent être amenés à engager des frais. Ils sont donc nombreux à demander le remboursement de leurs frais kilométriques aux associations, ce qui alourdit les charges de ces dernières. Les bénévoles, soumis à l’impôt sur le revenu, qui utilisent leur véhicule personnel pour les besoins d’une association d’intérêt général à but non lucratif et qui renoncent expressément au remboursement des frais de déplacement peuvent bénéficier d’une réduction d’impôt sur le revenu. Cependant, parmi les bénévoles se trouvent également des personnes non imposables. Les personnes aux revenus les plus modestes sont, de ce fait, désavantagées par la règle de la réduction d’impôt dont ils ne bénéficient pas. Cet amendement des députés Socialistes et apparentées, adopté en commission des finances en PLF pour 2024, prévoit donc de substituer à la réduction un crédit d’impôt, afin de rétablir une égalité entre les bénévoles assujettis à l’impôt sur le revenu et ceux qui ne le sont pas. »
Exposé sommaire déposé par M. Proença (SOC). C'est son argument, cité tel quel.
Texte de l'amendement
I. – À la fin de la seconde phrase du second alinéa du 2° du g du 1 de l’article 200 du code général des impôts, les mots : « peuvent être évalués sur le fondement du barème forfaitaire prévu au huitième alinéa du 3° de l’article 83 » sont remplacés par les mots :« ouvrent le droit à un crédit d’impôt sur le fondement d’un barème forfaitaire fixé par arrêté du ministre chargé du budget. » II. – Le I ne s’applique qu’aux sommes venant en déduction de l’impôt dû. III. – La perte de recettes résultant pour l’État est compensée, à due concurrence, par la création d’une taxe additionnelle à l’accise sur les tabacs prévue au chapitre IV du titre Ier du livre III du code des impositions sur les biens et services.
Le vote de chaque député
Chargement du tableau nominatif…