Amendement de Mme Sas (ECO) · projet de loi de finances pour 2025
L'amendement n° 785 de Mme Sas après l'article 3 du projet de loi de finances pour 2025
Le 23 octobre 2024, l'Assemblée nationale a rejeté l'amendement n° 785 de Mme Sas après l'article 3 du projet de loi de finances pour 2025 (première lecture) par 116 voix pour, 151 contre et 2 abstentions (269 votants sur 577). Ont voté pour, en majorité : LFI (49/71), GDR (10/17), ECO (27/38), SOC (30/66). Contre : LIOT (3/23), DEM (14/36), EPR (31/94), HOR (8/34), DR (12/47), UDR (5/16), RN (77/125), NI (1/8).
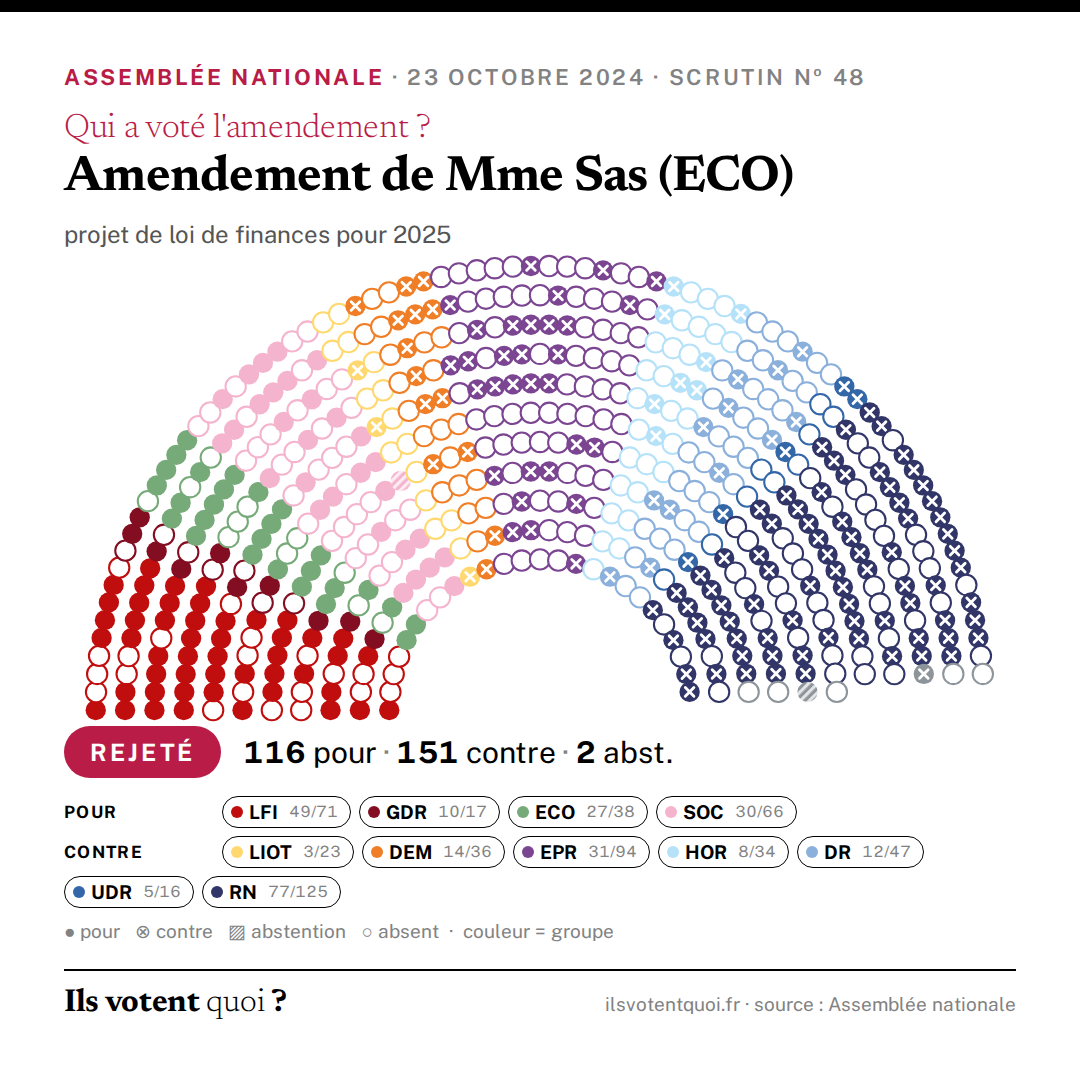
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Cet amendement vise à retenir comme valeur d’acquisition des titres pour le calcul de la plus-value réalisée, la valeur des titres au jour de leur transmission abattue de l’exonération de 75% réalisée dans le cadre du Pacte Dutreil et ce afin de garantir un traitement fiscal plus équitable en cas de cession à titre onéreux des titres transmis sous le régime d’un pacte Dutreil. Le dispositif Dutreil a été mis en place afin de favoriser la transmission des entreprise au sein de la famille, en évitant ainsi leur démantèlement ou leur vente externe. Ce dispositif est efficace et doit être préservé, toutefois certaines de ses caractéristiques actuelles sont susceptibles de le détourner de sa finalité initiale en faisant ainsi un vecteur d'optimisation fiscale. C'est le cas du traitement fiscal des cessions à titre onéreux de titres transmis précédemment sous le régime d'un Pacte Dutreil. Alors que ceux-ci ont été exonérés de droits de mutations à titre gratuit, à concurrence de 75% de leur valeur, c'est la valeur au jour de la transmission avant abattement qui est retenue pour le calcul de l'impôt sur les plus values en cas de cession. Deux traitements fiscaux avantageux se succèdent, ce qui peut participer à inciter les détenteurs de ces titres à les vendre rapidement dès que l'engagement de conservation propre au Pacte Dutreil a expiré. »
Exposé sommaire déposé par Mme Sas (ECO). C'est son argument, cité tel quel.
Texte de l'amendement
Après le deuxième alinéa du 1 de l’article 150‑0 D du code général des impôts, il est inséré un alinéa ainsi rédigé : « Les gains nets résultant de la cession à titre onéreux de parts ou d’actions d’une société transmis dans le cadre du régime prévu à l’article 787 B sont constitués par la différence entre le prix effectif de cession des parts ou actions, net de frais et taxes acquittés par le cédant, et leur valeur au jour de la transmission abattue de l’exonération partielle de 75 % prévue au premier alinéa du même article 787 B. »
Le vote de chaque député
Chargement du tableau nominatif…