Amendement de M. Midy (EPR) · Projet de loi de finances pour 2027
L'amendement n° 1382 de M. Midy après l'article 15 (examen prioritaire) du projet de loi de finances pour 2027
Le 27 octobre 2026, l'Assemblée nationale a adopté l'amendement n° 1382 de M. Midy après l'article 15 (examen prioritaire) du projet de loi de finances pour 2027 (première lecture) par 103 voix pour, 93 contre et 8 abstentions (204 votants sur 577). Ont voté pour, en majorité : EPR (31/90), UDR (3/17), RN (61/121). Contre : LFI (26/70), GDR (2/17), ECO (15/38), SOC (26/68), LIOT (3/23), HOR (5/35), DR (11/47), NI (2/11). Abstention : DEM (3/37).
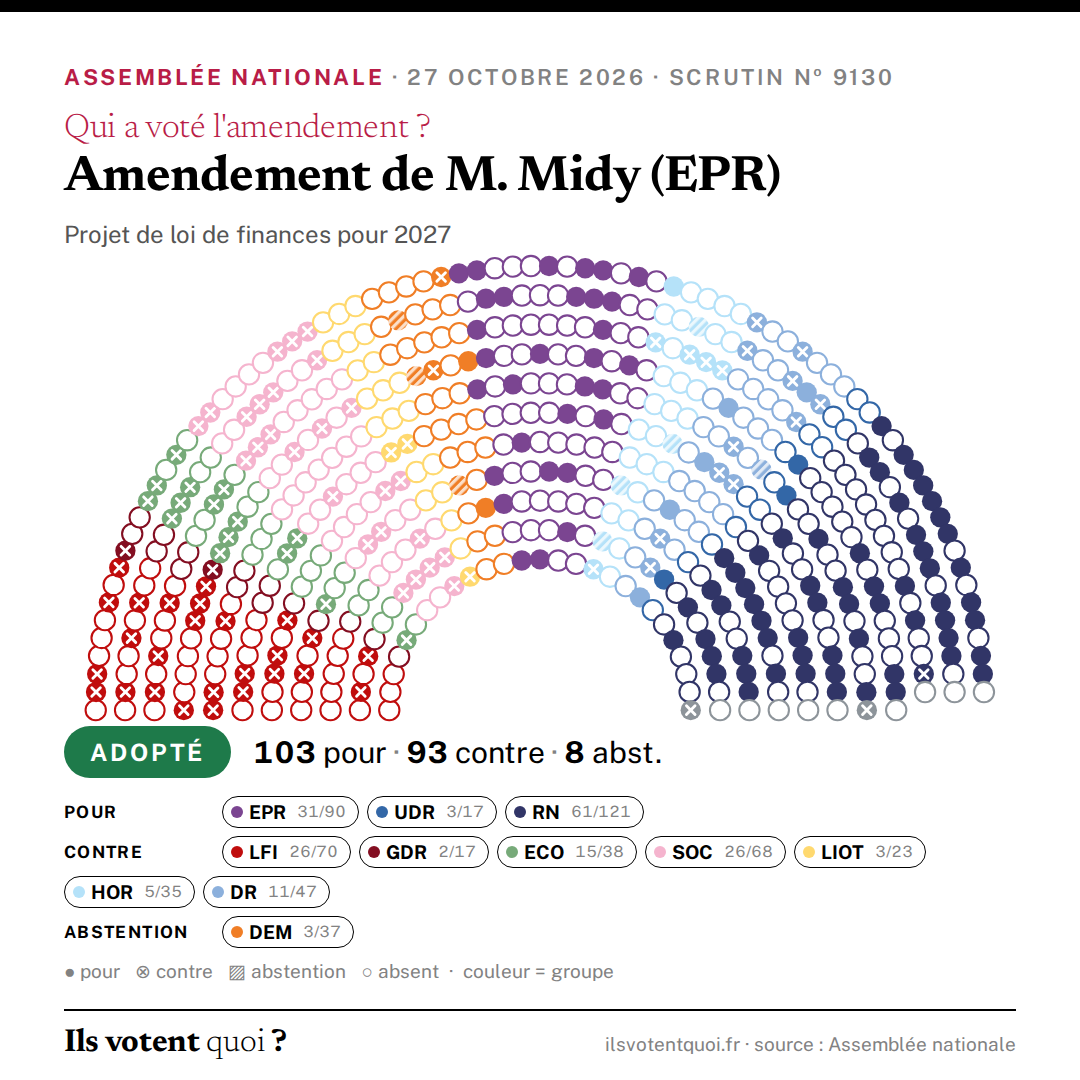
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« La loi de financement de la sécurité sociale pour 2025 a relevé de 15 % à 20 % le seuil de dépenses de R&D requis pour bénéficier du dispositif des jeunes entreprises innovantes (JEI). Cette hausse exclut du dispositif des centaines de start-ups et de PME, qui disposent pourtant d'une faible trésorerie. Elle est particulièrement pénalisante pour les start-ups de l'intelligence artificielle (IA), car les coûts de calcul, dits GPU, nécessaires à l'entraînement des modèles ne sont pas pris en compte dans le calcul du taux de R&D. Atteindre un taux de 15 % est déjà difficile pour ces entreprises pour cette raison. Or c'est sur elles que se jouent notre souveraineté technologique et notre avenir face à la concurrence des États-Unis et de la Chine. Le dispositif JEI a fait ses preuves et est fortement soutenu par toute la communauté des entrepreneurs et entrepreneuses et par toutes les associations représentatives. L'amendement vise donc à abaisser le seuil de R à 15 % pour les PME innovantes qui souhaitent être JEI, pour une durée de trois ans, au titre des exercices ouverts du 1er janvier 2027 au 31 décembre 2029. Ce dispositif fonctionne depuis vingt ans, a aidé des milliers d'entreprises et a permis de créer des dizaines de milliers d'emplois. Par cohérence, il ramène également à 15 % la borne haute de la fourchette applicable aux jeunes entreprises de croissance, sur la même période. »
Exposé sommaire déposé par M. Midy (EPR). C'est son argument, cité tel quel.
Texte de l'amendement
I. – Le 3° de l’article 44 sexies-0 A du code général des impôts est ainsi modifié : 1° A la première phrase du a , le taux : « 20 % » est remplacé par le taux : « 15 % » ; 2° A la première phrase du c , le taux : « 20 % » e remplacés par le taux : « 15 % ». II. – Le I s’applique aux exercices ouverts du 1 er janvier 2027 au 31 décembre 2029. III. – La perte de recettes pour les collectivités territoriales est compensée à due concurrence par la majoration de la dotation globale de fonctionnement et, corrélativement pour l'État, par la création d'une taxe additionnelle à l'accise sur les tabacs prévue au chapitre IV du titre Ier du livre III du code des impositions sur les biens et services. IV. – La perte de recettes pour l'État est compensée à due concurrence par la création d'une taxe additionnelle à l'accise sur les tabacs prévue au chapitre IV du titre Ier du livre III du code des impositions sur les biens et services. V. – La perte de recettes pour les organismes de sécurité sociale est compensée à due concurrence par la majoration de l'accise sur les tabacs prévue au chapitre IV du titre Ier du livre III du code des impositions sur les biens et services.
Le vote de chaque député
Chargement du tableau nominatif…