Amendement de M. Coquerel (LFI) · Projet de loi de finances pour 2027
L'amendement n° 2630 de M. Coquerel après l'article 15 (examen prioritaire) du projet de loi de finances pour 2027
Le 27 octobre 2026, l'Assemblée nationale a rejeté l'amendement n° 2630 de M. Coquerel après l'article 15 (examen prioritaire) du projet de loi de finances pour 2027 (première lecture) par 72 voix pour, 133 contre et 2 abstentions (207 votants sur 577). Ont voté pour, en majorité : LFI (28/70), GDR (2/17), ECO (17/38), SOC (24/68), NI (1/11). Contre : LIOT (3/23), DEM (8/37), EPR (33/90), HOR (12/35), DR (15/47), UDR (6/17), RN (55/121).
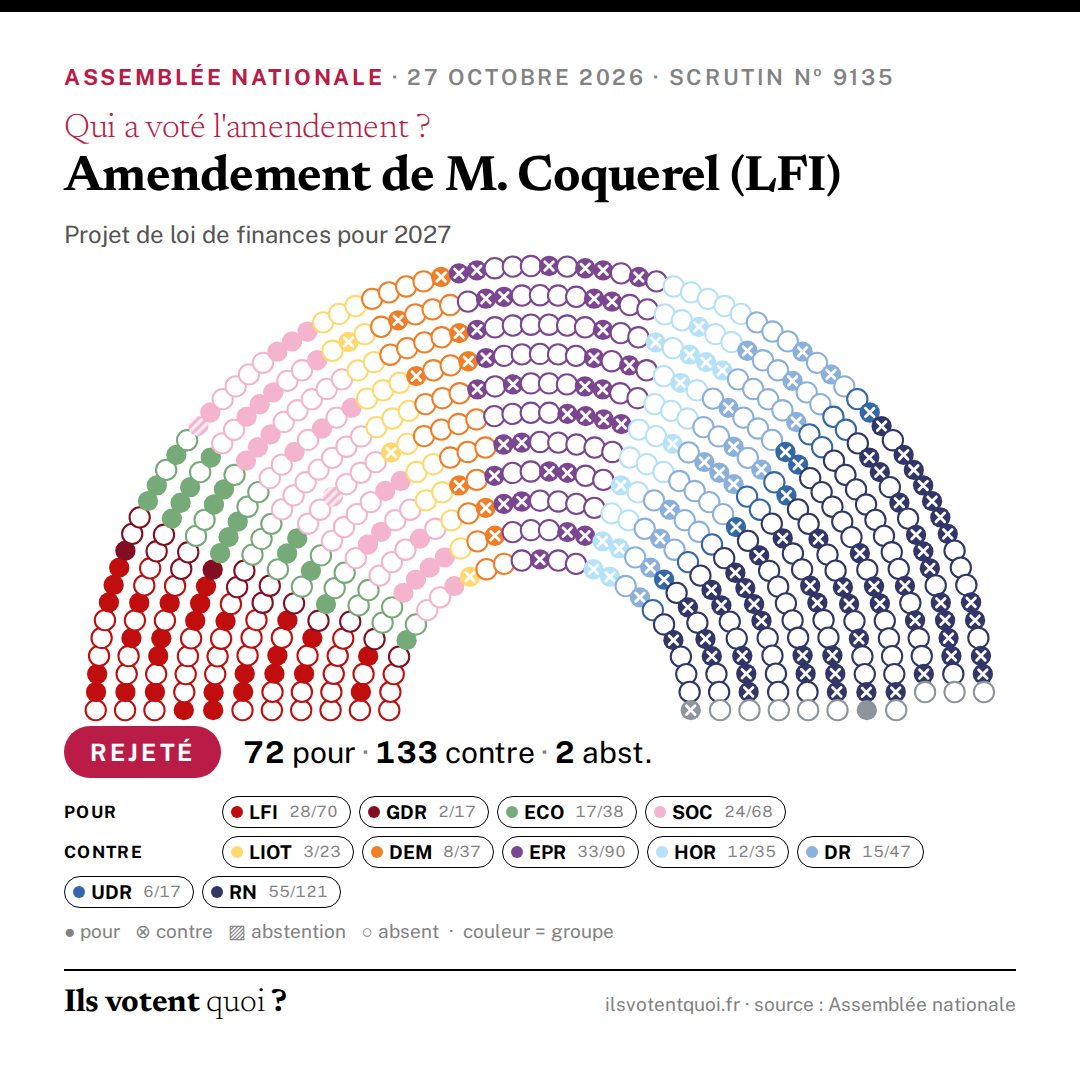
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Par cet amendement, les députés LFI proposent d’encadrer le régime “mère-fille”, qui permet aujourd’hui d’exonérer d’impôt sur les sociétés les dividendes remontés à une société mère depuis ses filiales, moyennant la seule réintégration d’une quote-part pour frais et charges de 5 %. Présenté comme un simple mécanisme permettant d’éviter la double imposition des produits de participation, ce régime permet en réalité des pratiques d’optimisation fiscale coûteuses pour les finances publiques : son coût a été évalué à 32 milliards d’euros de moindres recettes d’impôt sur les sociétés pour 2025. Concrètement, avec un taux d’IS à 25 %, le coût fiscal réel de l’opération tombe à seulement 1,25 %, facilitant ainsi le réemploi immédiat des profits. Le problème est particulièrement fort lorsque les dividendes proviennent de filiales situées dans des pays à fiscalité nettement plus faible qu’en France, où le différentiel de taux se traduit par un avantage net pour le groupe, au-delà de la simple neutralisation de la double imposition. Cet amendement vise ainsi à mettre un terme à cette optimisation fiscale des multinationales, en limitant le régime mère-fille aux filiales situées dans l'Union européenne et en plafonnant la déduction fiscale applicable aux filiales situées en dehors. La réduction de la pauvreté et la bifurcation écologique ne pourront avoir lieu que si la puissance publique se dote des moyens de fonctionner correctement. Pour y parvenir, mettre un terme à l'évitement fiscal des multinationales est un préalable. »
Exposé sommaire déposé par M. Coquerel (LFI). C'est son argument, cité tel quel.
Texte de l'amendement
I. – Après le 1 de l’article 145 du code général des impôts, il est inséré un 1 bis ainsi rédigé : « 1 bis . Le régime fiscal des sociétés mères, tel qu’il est défini à l’article 216, n’est applicable qu’aux produits des participations dans des sociétés ayant leur siège dans un État membre de l’Union européenne ou dans un autre État partie à l’accord sur l’Espace économique européen ayant conclu avec la France une convention d’assistance administrative en vue de lutter contre la fraude et l’évasion fiscales. Il ne s’applique pas aux produits distribués par ces sociétés dans la mesure où ils proviennent de produits de participations dans des sociétés ayant leur siège hors de ces États. » II. – Le I s’applique aux exercices ou périodes d’imposition ouverts à compter du 1 er janvier 2027.
Le vote de chaque député
Chargement du tableau nominatif…