Amendement de Mme Feld (LFI) · Projet de loi de finances pour 2027
L'amendement n° 2620 de Mme Feld après l'article 15 (examen prioritaire) du projet de loi de finances pour 2027
Le 27 octobre 2026, l'Assemblée nationale a rejeté l'amendement n° 2620 de Mme Feld après l'article 15 (examen prioritaire) du projet de loi de finances pour 2027 (première lecture) par 64 voix pour, 139 contre et 6 abstentions (209 votants sur 577). Ont voté pour, en majorité : LFI (28/70), GDR (2/17), ECO (16/38), SOC (18/68). Contre : LIOT (4/23), DEM (9/37), EPR (32/90), HOR (13/35), DR (17/47), UDR (6/17), RN (56/121), NI (2/11).
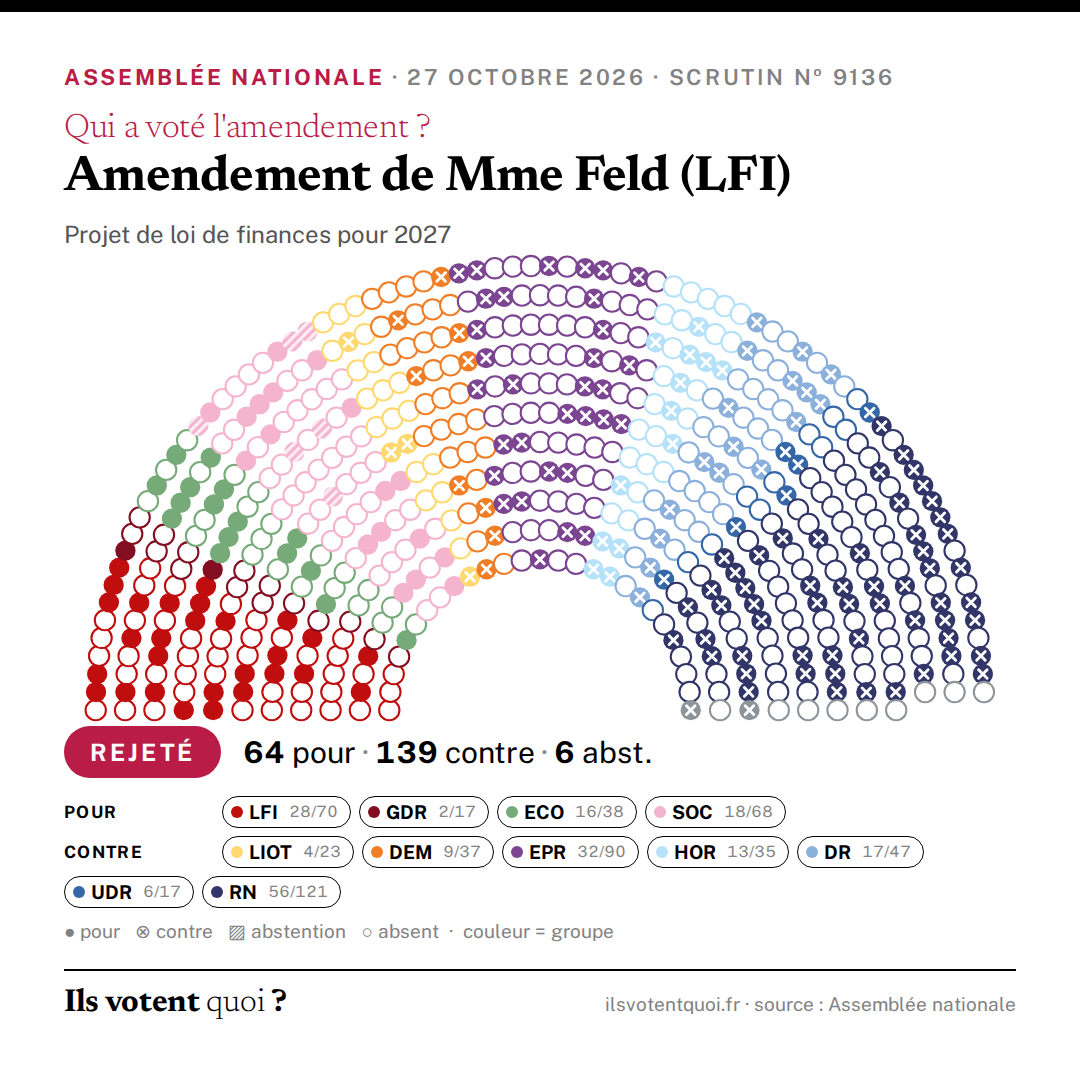
« % membres » : part des membres du groupe ayant pris la position majoritaire du groupe (absents compris dans le total).
Ce que l'auteur de l'amendement explique
« Avec cet amendement, les députés du groupe LFI proposent d’exclure les sociétés holdings du bénéfice du régime fiscal des sociétés mères, afin de soumettre pleinement à l’impôt sur les sociétés les bénéfices qu’elles dégagent. Ce régime, conçu pour éviter une double imposition des dividendes remontant à une société mère, est aujourd’hui largement détourné par des holdings organisées principalement à des fins de montage financier, notamment de LBO et d’optimisation fiscale, permettant de localiser artificiellement des profits dans des juridictions à fiscalité avantageuse tout en servant d’écran aux personnes physiques qui sont les bénéficiaires réels. C’est précisément ce mécanisme qui explique le caractère régressif de l’imposition des plus hauts patrimoines documenté par l’Institut des politiques publiques et par l’économiste Gabriel Zucman : calculé sur le revenu économique réel, c’est-à-dire en intégrant les bénéfices non distribués que les holdings permettent de loger hors du revenu fiscal classique, le taux d’imposition global des ménages progressif jusqu’à 46 % pour les 0,1 % les plus riches retombe à 26 % pour les 0,0002 % des plus riches, et jusqu’à 2 % pour la frange la plus étroite d’entre eux si l’on ne retient que l’impôt sur le revenu. Dans ce schéma, l’impôt sur les sociétés reste le seul prélèvement auquel les milliardaires échappent difficilement, ce qui justifie précisément de supprimer cette niche qui permet aujourd’hui à leurs holdings d’y échapper. Cette évasion fiscale prive chaque année les caisses de l’Etat de 80 à 100 milliards d’euros par an, alors même que les besoins d’investissement public (bifurcation écologique, reconstruction des services publics, lutte contre les inégalités, ...) sont immenses. En excluant les holdings du régime mère-fille, cet amendement les soumet de facto à l’impôt sur les sociétés de droit commun. Dans l’attente d’une fiscalité plus juste et plus progressive, il participe activement à faire contribuer davantage les plus grandes fortunes à la solidarité nationale, conformément au principe constitutionnel d’égalité devant l’impôt. »
Exposé sommaire déposé par Mme Feld (LFI). C'est son argument, cité tel quel.
Texte de l'amendement
Le k de l’article 145 du code général des impôts est ainsi rétabli : « k. A l’ensemble des sommes distribuées perçues par les compagnies financières holding, compagnies financières holding mixtes et compagnies holding mixtes définies à la section 1 du chapitre VII du titre premier du livre V de la partie législative du code monétaire et financier ».
Le vote de chaque député
Chargement du tableau nominatif…